海口企业退税政策-海南出口退税服务-海南自贸港退税
【产品详情】海口企业退税政策-海南出口退税服务-海南自贸港退税
查看该公司全部产品>>海口企业退税政策-海南出口退税服务-海南自贸港退税
财税佳人(福建)企业管理有限公司是经泉州市有关部门批准成立的可靠海南退税服务公司。我们致力于提供可靠化的海南退税服务和解决方案为企业创造和添加价值。是可靠从事审计、验资、财务咨询、税务咨询、海南退税等服务的可靠机构,具备丰富的管理经验及广泛的社会渠道。
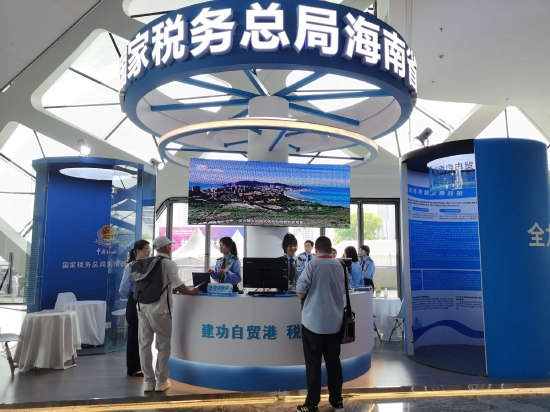
海口企业退税政策-海南出口退税服务-海南自贸港退税。
“免、抵、退”税管理办法的实施范围
(一)生产企业自营出口或委托外贸企业代理出口(以下简称生产企业出口)的自产货物,除另有规定者外,增值税一律实行“免、抵、 退”税管理办法。
生产企业,是指独立核算,实行生产企业财务会计制度,经主管国税机关认定为增值税一般纳税人,并且具有实际生产能力的企业和企业 集团。
自产货物是指生产企业购进原辅材料,经过加工生产的货物。
下列出口货物可视同自产货物办理“免、抵、退”税:
1 .收购与本企业生产货物的名称、性能相同,使用本企业注册商标或外商提供给本企业使用的商标,且出口给进口本企业自产产品的外商 的货物;
2.收购与本企业所生产的货物配套出口的货物。
生产企业出口外购的与本企业所生产的产品配套出口的产品,若出口给进口本企业自产产品的外商,符合以下条件之一的,视同自产货物 办理退税。
(1)用于维修本企业出口的自产产品的工具、零部件、配件;
(2)不经过本企业加工或组装,出口后能直接与本企业自产产品组合成成套产品的。
3 .收购经主管出口退税的税务机关认可的集团公司(或总厂)成员企业(或分厂)生产的产品,凡符合下列条件的,可认定为集团成员, 集团公司收购成员企业生产的产品,可视同自产货物办理退税。
4.委托加工生产收回的货物。
生产企业出口委托加工收回的产品,同时符合下列条件的,可视同自产货物办理退税。
(1 )须与本企业生产的产品名称、性能相同,或者是用本企业生产的产品再委托深加工收回的产品;
(2)出口给进口本企业自产产品的外商;
(3)委托方执行的是生产企业财务会计制度;
(4 )委托方须与受托方签订委托加工协议。主要原材料须由委托方提供。受托方不垫付资金,只收取加工费,开具加工费的增值税专用 fa票。
(二)增值税小规模纳税人出口自产货物继续实行免征增值税办法。
(三)生产企业出口自产的属于应征消费税的产品,实行免征消费税办法。
退税相关法律:
《税务总局关于外商投资企业的外国投资者再投资退税若干问题的通知》
各省、自治区、直辖市税务局,各计划单列市税务局,海洋石油税务管理局各分局:
根据外商投资企业和外国企业所得税法(以下简称税法)第十条及税法实施细则(以下简称细则)第八十条、八十一条和第八十二条的规定,现对外商投资企业的外国投资者享受再投资退税的有关问题,明确如下:
一、税法第十条所说“经营期”应按下列原则计算:外商投资企业的外国投资者将从企业取得的利润直接再投资于本企业或已开始生产、经营(包括试生产、试营业)的其他外商投资企业的,应从再投资资金实际投入之日起计算;再投资开办新的外商投资企业的,应从新办企业开始生产、经营(包括试生产、试营业)之日起计算。
二、根据细则第八十条第二款的规定,外国投资者在申请再投资退税时,应提供能够确认其用于再投资利润所属年度的证明。凡不能提供证明的,税务机关可就外国投资者再投资前的企业帐面应付股利、或未分配利润中属于外国投资者应取得的部分,从早年度依次往以后年度推算再投资利润的所属年度,并据以计算应退还的企业所得税税款。
三、外国投资者将从外商投资企业取得的清算所得用于再投资,不得享受再投资退税的优惠。
四、根据细则第八十一条第三款的规定,凡有下列情形者应当缴回已退税款的60%:
1.外国投资者再投资举办或扩建产品出口企业,自开始生产、经营之日起三年内,或在再投资资金投入后三年内,该企业均没有达到产品出口企业标准的;
2.外国投资者再投资举办或扩建技术企业,在企业开始生产、经营或资金投入后3年内,经考核不合格被撤销技术企业称号的。
五、外国投资者异地再投资,原纳税地税务机关在根据细则第八十条第三款的规定办理退税时,应同时向接受再投资企业所在地的税务机关寄送《外国投资者异地再投资已退税通知单》。
六、本通知自文到之日起执行。过去规定与本通知不一致的,按本通知执行。
海口企业退税政策-海南出口退税服务-海南自贸港退税。
出口退税企业基本知识
六、生产企业发生货物出口业务后,应按照财务制度规定及时开票入帐,并在“主营业务收入”科目下设“内销业务收入”和“自营出口业务收入”二个明细科目分别核算,外销销售额按出口货物离岸价直接乘以当月的汇率计算;以离岸价成交的,离岸价以发(fa)票上注明的为准,以其他方式成交的, 一律以成交价的95%作为离岸价,并在纳税申报期内向国税部门办理出口货物预免抵退手续,未按照规定及时入帐并办理预免抵退手续的,我局将按照《征管法》有关规定进行处罚和加收滞纳金。实际离岸价和上述方法计算有差额的,可计入产品销售费用,有关出口货物免抵退申报表可在电脑上制作,然后统一用A4纸打印,也可向税务师事务所购买。申报时,纳税申报表和免抵退报表应填写一式五份,报表上的有关数字应准确、清楚。发生第(di)一笔货物出口业务并入帐的当月,应到进出口税收管理科领出口退税情况月报表,并在次月3日前填好报送。
九、货物出口后,应在报关出口后的6个月内收齐有关单证并向国税退税部门办理免抵退税正式申报超过6个月未申报的,企业应视同内销货物自行计算征税。不及时转内销补税的,将按规定加收滞纳金。会计处理,转内销补税时:(1) 借:主营业务收入——自营出口业务收入贷:主营业务收入——内销业务收入(2) 借:主营业务成本贷:应交税金——应交增值税——销项税额待收齐后再重新并入计算免抵退税额,并以相反的分录调整上述分录。
十、关于出口货物退运业务,不论以何种形式退回,都应到进出口税收管理科办理有关出口货物退运手续。未办理退运手续的,一律视同内销补征增值税。
十一、凡是去年出口已入帐办理预免抵退手续,由于各种原因造成实际销售量额与原入帐销售额不一致但已在今年调帐并已调整(调增或调减)影响今年预免抵退税额的,应在本月的免抵退税报表上把已调整的免抵退税额重新调整回来,即去年在今年调整的销售额不影响今年实际出口的预免抵退税额。
公司面向海南,为企业提供海南退税异常问题解决,财税风险预警,税务咨询、纳税申报等相关服务,是个人、企业在工商、税务等方面的得力助手。公司立足于泉州市,具备较高等级会计顾问、会计师、工商代理顾问等多种人才资源,竭诚为每一位企业提供,便捷的海南退税事务。
财税佳人(福建)企业管理有限公司恪守服务客户、品质优先、着眼长远发展的经营理念,竭诚为企业提供良好有效的海南退税服务。严谨、安全、快捷、无忧是我们对您服务的承诺。财税佳人以可靠精神、可靠品质服务为客户和其他合作伙伴创造价值,与我们的客户共同发展,共达优异,共悦成功。
欢迎电话来访,我们有人员为您介绍海南出口退税服务,海口企业退税政策,海南自贸港退税,海南退税的相关信息
温馨提示: 以上是关于海口企业退税政策-海南出口退税服务-海南自贸港退税的详细介绍, 产品由财税佳人(福建)企业管理有限公司为您提供,如果您对财税佳人(福建)企业管理有限公司产品信息感兴趣可以 联系供应商 或者让供应商 财税佳人(福建)企业管理有限公司 主动联系您,您也可以查看更多与 海口企业退税政策相关的产品!
- 海口企业退税政策-海南出口退税服务-海南自贸港退税 相关产品信息:
- 财务外包 财税服务 厦门市代理记账 代账公司 记账公司 海口记账报税有哪些 记账报税 税务代理 厦门税务代理机构 海南园区招商税收优惠 海口退税 海南退税 海口企业退税 海口自贸区企业退税 海南企业退税 福州记账报税哪个公司好 税收筹划 晋江代理记账 石狮公司注册 厦门税收筹划公司
- 海口企业退税政策-海南出口退税服务-海南自贸港退税 相关热搜产品信息:
- 碱酚树脂 学校食堂承包 食堂托管 团餐配送 食材配送 餐饮管理 食材配送 团餐配送 餐饮管理 食材配送 团膳服务 企业食堂承包 餐饮服务 餐饮管理 团餐配送 PCB板拆解设备 团餐配送 学校食堂承包 PCB板拆解设备 食材配送 冷芯盒树脂 食堂承包 食堂承包 食堂承包 食堂承包 食堂承包 食堂承包 食堂承包 食堂承包 食堂承包 慧团膳 食堂承包 食堂承包 食堂承包 食堂承包 光伏板拆解设备 食堂承包 食堂承包 光伏板拆解设备 食堂承包